Reetdach versichern: Was die Wohngebäudeversicherung wirklich kostet
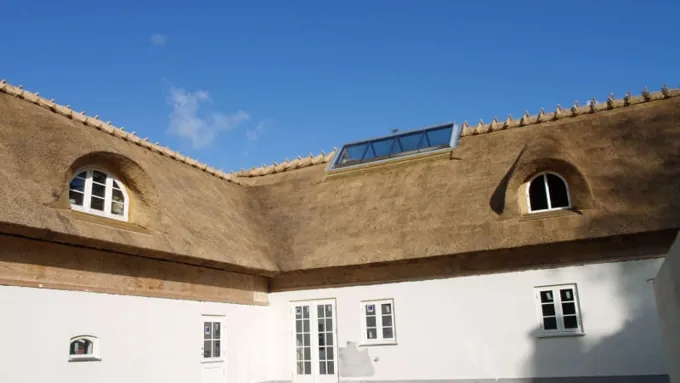
Wer ein Reetdachhaus kauft oder neu deckt, erlebt bei der Wohngebäudeversicherung oft die zweite Überraschung nach dem Angebot des Dachdeckers: Reet gilt als „weiche Bedachung" – und die kostet. Was dahintersteckt, mit welchen Beiträgen Sie rechnen müssen und welche sechs Hebel die Prämie senken.
Warum Versicherer Reet teurer einstufen
Der Grund ist nüchtern: Brandlast und Schadenhöhe. Ein Reetdach brennt schnell und vollständig, wenn es einmal brennt, und Löschwasser dringt in die dichte Deckung kaum ein, weshalb die Feuerwehr ein brennendes Reetdach häufig abräumen muss. Aus Versicherersicht ist der zu erwartende Schaden im Brandfall also höher als beim Hartdach, auch wenn Brände selten sind. Abgebildet wird das über Bauartklassen bzw. Fährnisklassen: Gebäude mit weicher Bedachung landen in den ungünstigeren Klassen, und daran hängt der Beitragssatz.
Was kostet die Versicherung konkret?
| Gebäude (Beispiel: Einfamilienhaus) | Jahresprämie (Richtwert) |
|---|---|
| Vergleichbares Haus mit Hartdach (Ziegel) | ca. 400–900 € |
| Reetdach ohne besonderen Brandschutz | ca. 2.000–4.000 € |
| Reetdach mit Brandschutzsystem (z. B. Sepatec) | ca. 1.500–2.500 € |
Unverbindliche Richtwerte zur groben Orientierung, Stand August 2026. Die tatsächliche Prämie hängt von Versicherer, Lage, Bauweise, Nutzung, Selbstbehalt und Vorschäden ab – maßgeblich ist ausschließlich das individuelle Angebot.
Die 6 Hebel für einen niedrigeren Beitrag
1. Brandschutzlage unter dem Reet. Systeme wie Sepatec trennen die Deckung brandschutztechnisch vom Dachraum. Viele spezialisierte Versicherer honorieren das mit deutlichen Nachlässen und der Einbau ist nur während einer Neueindeckung möglich. Warum sich diese Position im Angebot lohnt, lesen Sie im Kosten-Ratgeber.
2. Blitzschutzanlage. Ein fachgerecht installierter äußerer Blitzschutz senkt das Zündrisiko und wird von vielen Tarifen positiv bewertet.
3. Schornstein und Funkenflug im Griff. Regelmäßige Schornsteinfeger-Termine, ausreichender Abstand der Mündung zur Deckung und ggf. ein Funkenschutz gehören zu den Standard-Obliegenheiten.
4. Rauchmelder und geprüfte Elektrik. Ein aktueller E-Check und ein vollständiges Rauchmelder-Konzept kosten wenig und verbessern die Risikobewertung.
5. Selbstbehalt vereinbaren. Ein moderater Selbstbehalt senkt die laufende Prämie oft überproportional.
6. Den richtigen Versicherer wählen. Überregionale Standardtarife lehnen weiche Bedachung häufig ab oder bepreisen sie pauschal hoch. Regionale Versicherer aus Norddeutschland und reet-erfahrene Makler kennen das Risiko besser und kalkulieren es fairer.
Diese Angaben verlangt jeder Versicherer
Halten Sie für Angebote bereit: Baujahr des Hauses und der Dachdeckung, Deckstärke und Zustand, Datum der letzten Firsterneuerung, Heizart und Schornsteinzustand, vorhandener Blitz- und Brandschutz sowie die Wohn- und Dachfläche. Wer frisch neu gedeckt hat, sollte die Dokumentation des Fachbetriebs beilegen. Ein junges, dokumentiertes Dach mit Garantie ist das beste Argument für eine gute Einstufung.
Reetdachhaus kaufen? Versicherung vor dem Notartermin klären
Banken verlangen für die Finanzierung den Nachweis einer Wohngebäudeversicherung. Holen Sie deshalb schon vor dem Notartermin mindestens ein konkretes Versicherungsangebot ein und lassen Sie parallel den Zustand des Daches einschätzen. Ein Dach, das in wenigen Jahren neu gedeckt werden muss, gehört in die Kaufpreisverhandlung.
Hinweis: Dieser Ratgeber informiert allgemein und ersetzt keine Versicherungsberatung. Wir vermitteln keine Versicherungen und erhalten keine Provisionen von Versicherern.